アクセンチュアは、グローバルで売上約650億ドル、従業員約75万人を抱える世界最大のコンサルティングファームです。日本法人も売上約7200億円、従業員約2.5万人と業界最大の規模を誇ります。世界最大になれた理由は、コンサルティングとアウトソーシングを一体で提供する事業構造と、テクノロジーへの先回り投資にあります。
本記事では、アクセンチュアの成り立ち、BIG4との事業構造の違い、世界最大になれた理由、テクノロジーの変化に合わせた事業展開などを解説します。
A.T.カーニー・BCG出身の藤熊浩平氏による『コンサルティングビジネス』(クロスメディア・パブリッシング)を、コンサル転職をご検討中の方に無料でお届けしています。業界の歴史から主要ファーム、プロジェクトの進め方、キャリアまでを1冊で押さえられます。本記事はその一部を抜粋したものです。
無料で書籍を受け取る ›※コンサルティング業界への転職を希望される方が対象です。当社コンサルタントとの面談完了後、ご指定の住所へお送りします。
コンサル未経験から60%以上が大手ファームに内定
未経験コンサル転職の成否は能力の差ではなく
『準備』と『情報』の差にあります。
業界特有の選考基準を知らないまま
転職活動をしてもうまくいきません。
タイグロンパートナーズでは、専門コンサルタントが応募先選定から選考対策・年収交渉まで伴走します。
- 豊富な業界知見・人脈・経験
- 実績に基づく独自の選考対策
- 中長期視点でのアドバイス
アクセンチュアの歴史
アクセンチュアは、グローバルの売上は約650億ドル(デロイトとほぼ同じ)、従業員は約75万人(デロイトの約1.6倍)を誇る、世界最大のコンサルティングファームです。米国法人はニューヨーク証券取引所に上場しており、現在の時価総額は2000億ドル(約30兆円)を優に超えます。
日本でも、売上は約7200億円、従業員は約2.5万人とコンサルティング業界最大の規模を誇ります。従業員数はこの10年で約5倍に拡大しており、近年は東大生(学部生・院生の合計)が最も多く就職する先にもなっています。
では、なぜアクセンチュアは、ここまで「BIG」になれたのでしょうか。その秘密を探るべく、改めてアクセンチュアの出自をたどってみましょう。
アクセンチュアのルーツは、「BIG 4」と同じく大手会計事務所で、エンロン事件によって消滅した、かつての「BIG 5」の一角、アーサー・アンダーセンにあります。
エンロン事件の10数年前、監査部門とコンサルティング部門の利益相反問題に直面したアーサー・アンダーセンは、コンサルティング部門を分離独立させる道を選びます。そして、本家のアーサー・アンダーセンが監査業務を、分家がコンサルティング業務を行うという役割分担で、後者は「アンダーセン・コンサルティング」の名で業務を開始します。
その際、本家のアーサー・アンダーセンは大企業向けコンサルティングを行わないこと、両社の収入差を埋めるべく一定の「関係協力維持費」を支払うことなどに合意します。ところが、本家のアーサー・アンダーセンがその合意を破り、新たに「アーサー・アンダーセン・ビジネスコンサルティング」を設立したことで、両社間で訴訟が行われます。
結果、両者の関係は解消され、アンダーセン・コンサルティングは、「アンダーセン」の看板(ブランド)を、2000年末をもって手放します。
新社名は、社内公募の結果、「Accent on the Future=未来を強調する」から「Accenture(アクセンチュア)」とし、2001年1月から再スタートを切って、同年7月には上場も果たします。後から振り返ると、ここがアクセンチュアにとってのターニングポイントになりました。
本家のエンロン事件が明るみになったのが同年10月で、その手前で「アンダーセン」の看板を外していたアクセンチュアは、ギリギリのタイミングで巻き添えを回避します。
また、その後に巻き起こったSOX法の制定とBIG 4の再編は、前述の通りですが、そもそも監査業務を持たないアクセンチュアは、そのドタバタ劇とも無縁のまま、独自の路線を突き進みます。
このように運にも恵まれ、米国資本市場からの成長プレッシャーにもさらされながら、ひとり拡大を続けるアクセンチュアですが、BIG 4の事業構造と対比しながら、さらにその秘密を探っていきましょう。
なぜアクセンチュアは世界最大なのか
先ほど、アクセンチュアの従業員数は世界最大(デロイトの1.6倍)と紹介しましたが、売上はデロイトと同規模であることに疑問を持たれた方もいるかもしれません。
単純な割り算をしてみると、1人当たり売上高は、アクセンチュアの約8.5万ドル(約1300万円)に対し、デロイトは約14万ドル(約2100万円)、ちなみにマッキンゼーは約35万ドル(約5000万円)になります。
これらの1人当たり売上高の差は、各社の事業構造の違いによるものです。
マッキンゼーは、近年はデジタル系人材も採用し始めていますが、基本的にはコンサルタントがコンサルティング事業を営んでいます。対するデロイトは、コンサルティング以外の士業(会計士・税理士・弁護士など)やシステム開発・運用なども手がけているため、2.5倍ほどの差がついています。では、アクセンチュアはなぜ、デロイトのさらに3分の2以下の水準なのでしょうか。
アクセンチュアの事業別の売上構成を見てみると、コンサルティングが332億ドルに対して、マネージド・サービス(アウトソーシング)が317億ドルと、およそ半々の比率になっています。後者は、クライアントの業務を丸ごと引き受ける事業で、「デリバリー・センター」と呼ばれる拠点で集約してオペレーションを行っています。
このデリバリー・センターは、インドや中国をはじめ、日本では北海道や九州などの、相対的に人件費の安い地域に展開し、20万人以上のオペレーターを自前で抱えています。そしてこれが、アクセンチュアの1人当たり売上高を引き下げている要因であると同時に、その強さの秘密でもあります。
前段で総合ファームの特徴として「上流から下流まで一気通貫で」という話をしましたが、アクセンチュアの場合は文字通り、戦略をオペレーションやシステムに落とし込んだ後に、そっくりそのまま自前のデリバリー・センターで受託できるということです。
そして、最終的にアウトソーシング業務を受託できる見込みがあれば、上流のコンサルティング業務を安く(場合によっては無料で)提供したとしても、下流で十分に回収することができます。
この利益プール(稼ぎどころ)を自在に差配できるという優位性は、デロイトにも共通するモデルですが、日本のDTCが5000人規模で行うのと、グローバルのアクセンチュアが75万人規模で行うのとでは、自由度が全く異なります。この点が、「別法人のメンバーファームの寄り合い所帯(BIG 4)」と「Oneアクセンチュア」の決定的な差です。
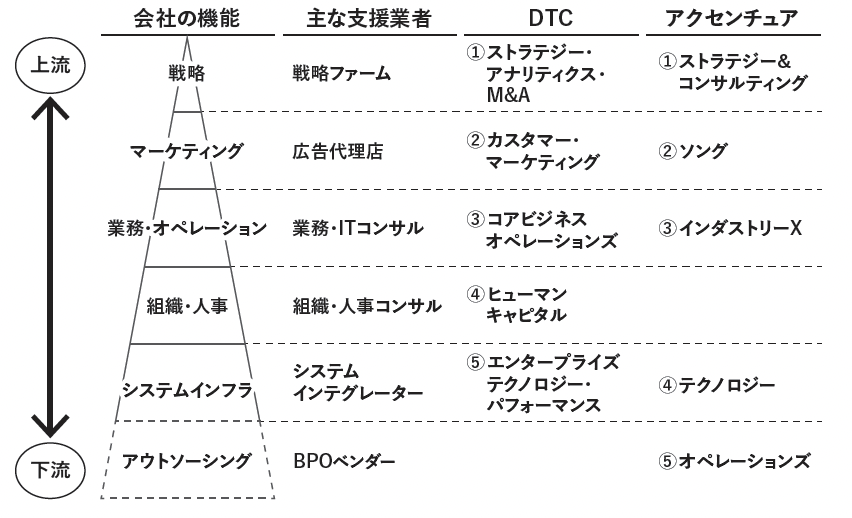
ここで改めて、アクセンチュアの提供サービスを見てみましょう。
①ストラテジー&コンサルティング(戦略立案や計画策定など)
②ソング(顧客体験設計やマーケティング支援など)
③インダストリーX(製造・物流業向けのDX支援など)
④テクノロジー(ITシステムの構築・運用など)
⑤オペレーションズ(オペレーションの自動化や受託など)
先ほどのDTCの提供サービスと比較をしてみると、①・②は割と似通っていますが、③・④・⑤までを含めた「一気通貫」の度合いは、アクセンチュアに軍配があがることが見てとれるかと思います。
もう1つ、DTCの提供サービスには「④ヒューマンキャピタル」があり、別法人で財務・税務・法務なども支援しているのに対し、アクセンチュアの提供サービスには、すべてにテクノロジー活用が含まれている点も特徴です。
デロイトを含むBIG 4が「会社機能の総合デパート」であるとするならば、アクセンチュアは「テクノロジーの総合商社」といえるかもしれません。
そして、このポジショニングこそが、アクセンチュアが世界最大のコンサルティングファームにまで飛躍した最大の要因でもあるのです。
図 デロイト(DTC)vs アクセンチュアの比較
「テクノロジーの総合商社」が誕生するまで
テクノロジーの進化は、コンサルティング業界にどのような変化をもたらし、アクセンチュアをいかにして業界最大のファームへと押し上げたのでしょうか。その理由を探るべく、いま一度、テクノロジーの進化の流れをたどってみましょう。
20世紀の後半は、情報機器の導入・活用による「IT化」が進んだ時代でした。そこでは、大手会計事務所が中心となり、会計以外の領域も含めて、会社で人間が行っていた業務を1つひとつシステムに置き換え、効率化していきました。
21世紀に差しかかると、インターネットが普及し始めます。すると、様々なもの同士がつながることで、新たなビジネス機会が生まれるとともに、社内の各業務もオンラインとつながることで、業務プロセスが再構築されていきます。そして、それに呼応する形で、コンサルティング支援やシステム導入の需要も増えていきます。
そこでは、個々の業務を「点」でシステム化するだけではなく、ネットワークでつながった業務を丸ごと「面」で作り変えていくことになるため、より複雑性や難易度が増し、プロジェクトも大規模化していきます。
2010年代に入ると、スマートフォンやIoT(Internet of Things)が普及します。すると、多くのものがオンラインと常時接続するようになり、徐々にリアルとデジタルの主従関係が逆転し始めます。
その途上の2020年、新型コロナウィルスが猛威をふるい、リアルな世界が強制的に封じ込められたことで、デジタルシフトが一気に進みます。その結果、それまで「リアルを前提」に徐々にデジタル化を進めてきた企業は、新たに「デジタルを前提」に会社全体を作り変える必要に迫られます。
これが、いわゆるDX(デジタルトランスフォーメーション)で、コンサルティングの支援の幅がさらに拡がり、プロジェクトもより専門化・大規模化していきます。
このように、「テクノロジー進化×コロナ禍」によって、コンサルティング業界に追い風が吹く中、なぜアクセンチュアがその恩恵を一番に受けられたのでしょうか。
理由の1つとして、コンサルティングファームとしては珍しく上場していたため、資金調達による先行投資が可能だったことが挙げられます。
例えば、「最先端テクノロジーへの先回り投資」「デリバリー・センター(アウトソーシング事業)の世界規模での展開」「専門化・大規模化するプロジェクトに対応しうる多様かつ大量の人材確保」など、いずれも資本市場から豊富な資金を調達できる上場企業だからこその為せる業です。
加えて、上場していたのが米国市場だったというのも大きな理由でした。GAFAM(Google, Apple, Facebook, Amazon, Microsoft)という言葉がありますが、いずれも米国発で、時価総額の最上位に君臨する、21世紀のテクノロジー進化を牽引してきた企業です。
そういった巨人たちを間近で見ながら、米国資本市場から四半期ごとの成長プレッシャーを受け続けたアクセンチュアは、着実に拡大していきます。
実際の売上推移をみてみると、113億ドル(2000年)→231億ドル(2010年)→443億ドル(2020年)→649億ドル(2024年)と、10年ごとに倍々ゲームを続けています。
日本では、テクノロジー進化の震源地から離れている分、その波が遅れて、増幅して到来します。アクセンチュアの日本法人の売上は、直近11期連続で二桁成長を記録し、1305億円(2014年)→7175億円(2024年)と、この10年で5倍以上にまで急拡大しています。
さて、テクノロジーの進化は絶えず今も続いており、先回りしているアクセンチュアは、他ファームがこぞって「デジタル」を掲げる中、コロナ禍の2020年に、逆にデジタル部門を発展的に解消します。「Digital is Everywhere(デジタルはもはや当たり前)」というのがその理由です。
デジタルが当たり前になった世界において、次の展開は、絶え間なく生み出されるデータを食べて学習し、新たなコンテンツを生み出す「生成AI」へと戦いの土俵が移ります。
アクセンチュアは、「デジタル」の看板を下ろすと同時に「AIセンター」を立ち上げ、「AI POWEREDサービス」を展開していきます。そして2022年には、日本のAI技術企業(ALBERT)を約550億円で買収するなど、AI時代においても覇者になるべく、精力的に活動を続けています。
アクセンチュアは、コンサルティングとアウトソーシングを一体で提供する事業構造と、テクノロジーへの先回り投資によって世界最大のファームになりました。デジタルの次はAIを軸に、さらに事業領域を広げようとしています。
A.T.カーニー・BCG出身の藤熊浩平氏による『コンサルティングビジネス』(クロスメディア・パブリッシング)を、コンサル転職をご検討中の方に無料でお届けしています。業界の歴史から主要ファーム、プロジェクトの進め方、キャリアまでを1冊で押さえられます。本記事はその一部を抜粋したものです。
無料で書籍を受け取る ›※コンサルティング業界への転職を希望される方が対象です。当社コンサルタントとの面談完了後、ご指定の住所へお送りします。