日本のコンサルティング業界には、総合商社や総合広告代理店といった異業種からの参入が相次いでいます。五大商社はいずれもDXコンサルティングに乗り出し、電通や博報堂も上流のコンサルティング機能を強化しています。さらに投資ファンドも加わり、業界の勢力図は現在進行形で塗り替えられています。
本記事では、五大商社それぞれのコンサルティング事業への関わり方、総合広告代理店のビジネスモデル、アクセンチュアによる上位互換、電通・博報堂・ADKの動き、投資ファンドを巻き込んだ再編などを解説します。
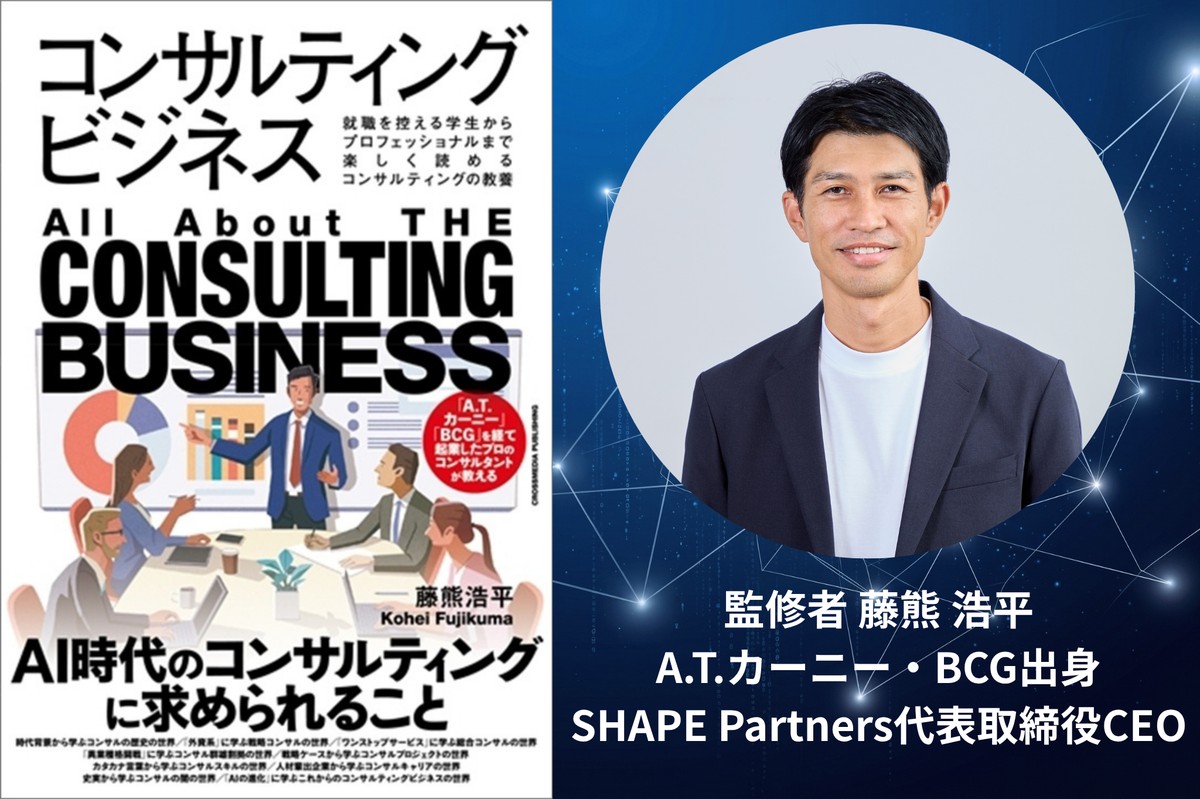
A.T.カーニー・BCG出身の藤熊浩平氏による『コンサルティングビジネス』(クロスメディア・パブリッシング)を、コンサル転職をご検討中の方に無料でお届けしています。業界の歴史から主要ファーム、プロジェクトの進め方、キャリアまでを1冊で押さえられます。本記事はその一部を抜粋したものです。
無料で書籍を受け取る ›※コンサルティング業界への転職を希望される方が対象です。当社コンサルタントとの面談完了後、ご指定の住所へお送りします。
コンサル未経験から60%以上が大手ファームに内定
未経験コンサル転職の成否は能力の差ではなく
『準備』と『情報』の差にあります。
業界特有の選考基準を知らないまま
転職活動をしてもうまくいきません。
タイグロンパートナーズでは、専門コンサルタントが応募先選定から選考対策・年収交渉まで伴走します。
- 豊富な業界知見・人脈・経験
- 実績に基づく独自の選考対策
- 中長期視点でのアドバイス
総合商社のコンサル事業参入
日本のコンサルティング業界には、総合商社も参入してきています。
総合商社というのは日本独自の業態で、取り扱うビジネスは多岐にわたります。全貌を把握するのが難しいですが、平たく表現するなら、「莫大な資金力を背景に、儲かるものなら何にでも手を出す会社」と言えます。
そんな総合商社が触手を伸ばしてきているということは、コンサルティングの「事業」そのものが魅力的に映るのか、コンサルティングの「機能」を持つことが儲けにつながるのか、はたまた一挙両得を狙っているのかのいずれかと考えられます。
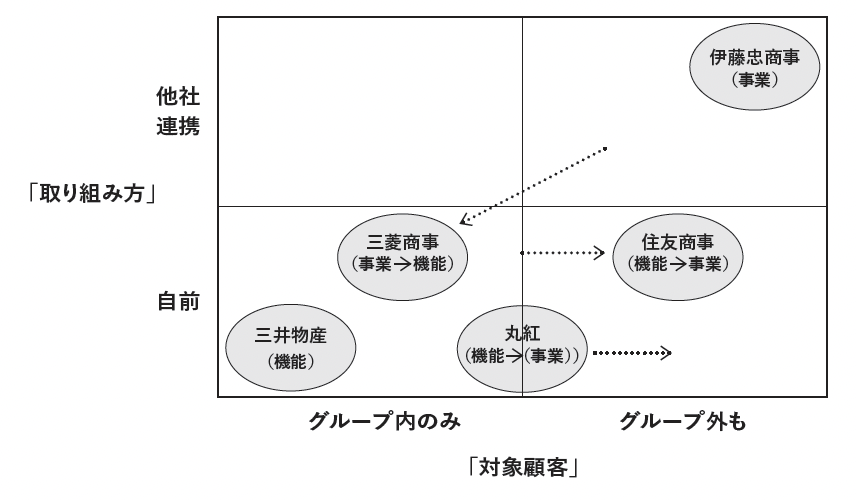
「事業」と「機能」のどちらに比重を置くかは、各社によってスタンスが分かれますが、五大商社それぞれについて、コンサルティング「事業」としての取り組みが深い順に紹介していきます。
①伊藤忠商事
伊藤忠商事はファミリーマートをはじめ、生活関連事業の比率が高いことが特徴の総合商社です。そのためDXに積極的に取り組み、DXコンサルティングにも「事業」として力を入れています。
シグマクシスとの資本業務提携や、BCGとの合弁会社(I & Bコンサルティング)の設立など、上流のコンサルティング機能を拡充しています。ほかにも、世界最大手の広告代理店WPPの傘下で顧客体験デザインを手がけるAKQAと合弁会社(AKQA uka)を設立したり、システム開発・運用を手がける伊藤忠テクノソリューションズ(CTC)を完全子会社化したり、BPO(ビジネス・プロセス・アウトソーシング)を手がけるベルシステム24に出資したりと、DXに必要な機能を次々と〝手の内〟化しています。
アクセンチュアが「Oneアクセンチュア」としてDX機能を取り揃えているのに対し、伊藤忠商事は「デジタル事業群戦略」を掲げ、連合軍としてDX市場に攻勢をかけようとしているのが特徴です。
②住友商事
住友商事はJ:COMなどのメディア事業や、サミットやトモズなどの生活関連事業を持つことが特徴の総合商社で、伊藤忠商事と同じくDXにも積極的に取り組んでいます。
ただし、伊藤忠商事が合弁や出資を通じてDX連合軍を組んでいるのに対し、住友商事は子会社を通じてDX部隊を組んでいる点に違いがあります。
住友商事グループには、連結対象会社が約900社もあり、DXによって各社の事業を伸ばすことができれば、最終的に持分比率に応じて住友商事本体に還元されるので、それを実現するためのインハウスDX支援部隊という位置づけです。
その中の1社であるSCデジタルは現在、グループ会社の支援を通じて培ったノウハウを活かし、グループ外の会社にもDXコンサルティングを提供しています。つまり、当初「機能」としてスタートしたDXコンサルティングが、足元では「事業」として独り立ちし始めているということです。
③三菱商事
三菱商事は最大の規模を誇り、資源分野に強みを持ちつつ、ローソンなど生活関連事業も抱える、最も総合力の高い総合商社です。
コンサルティング事業への参入は最も早く、DXブームよりもはるか前の2008年、投資ファンドとの合弁会社としてシグマクシスを設立しました。しかし、シグマクシスはのちに上場し、三菱商事は保有株式を2018年に手放して、すでに両社の関係に終止符が打たれています。
新たにパートナーになったのはNTTで、2019年に「産業DX推進」に関する業務提携を結び、2021年に「産業DXの社会実装」を掲げる合弁会社(インダストリー・ワン)を設立します。同社は、設立時には「強者連合」として話題となりますが、その後、NTTは撤退し、現在は三菱商事の完全子会社として、主にグループ会社を対象とした、DXコンサルティングを行っています。
④丸紅
丸紅は穀物事業や電力事業に強みを持つ、非財閥系の総合商社です。
コンサルティング事業としては、2020年にDX支援に特化したドルビックスコンサルティングを、完全子会社として立ち上げています。同社は、まずはグループ会社のDXコンサルティングを行いながら、そこで培ったノウハウを将来的にはグループ外にも展開していくことを目指し、社名をはじめ「丸紅色」を極力消した形で活動しています。
⑤三井物産
三井物産は三菱商事に次ぐ規模を誇り、資源分野で特に強みを持つ総合商社です。一方、生活関連事業の比率は低く、DXやコンサルティングへの取り組みスタンスは他の4社と大きく異なっています。
コンサルティングは「事業」としてではなく、完全に「機能」としての位置づけで、三井物産本体に総合力推進部ビジネスコンサルティング+室という部署を設け、戦略ファーム出身者を中心に、約20名のインハウスコンサルタントを抱えています。この部隊は、三井物産の企業価値向上のためだけに活動し、本社や約500社のグループ会社の経営改善を行うとともに、そこで事業経営人材としての経験を積んで、将来的にグループ内の重要なポジションを担っていくことも期待されています。
総合商社はいずれも、数百社ものグループ会社を抱えているので、コンサルティングの対象顧客に困ることはなく、グループ会社の経営を改善することが、巡り巡って本社に還元される構造にあります。
その最初の顧客が誰になるかは、各社の事業ポートフォリオによって決まります。ただ、テクノロジーの進化の影響は、生活者に近いところから波及していくので、生活関連事業の比率が高い総合商社ほど、足元のDXコンサルティングへの取り組みは進んでいます。
図 総合商社のコンサルティングへの関わり方
一気通貫モデルの元祖、総合広告代理店
総合商社という日本独自の業態に加えて、ガラパゴス市場の日本にはもう1つ、「総合広告代理店」という独自のビジネスモデルが存在します。総合ファームの特徴として、「上流から下流まで一気通貫で」が挙げられますが、実はその「元祖」とも言えるのが、日本の総合広告代理店です。
広告代理店とは、広告を出したい会社(広告主)と広告枠を売りたい会社(メディア)の間を取り持つ仲介役です。そこには、広告主と向き合う「広告制作・購買代理」の側面と、広告メディアと向き合う「販売代理」の側面の2つの顔があります。
両者の間では利益相反が生じるため、海外ではそれぞれ別の代理店(エージェンシー)が担うのが一般的です。しかし日本では、商慣習的に両者を同じ代理店が担ってきており、それが「総合」と呼ばれる1つの理由です。
また、広告メディアには「マスメディア(テレビ・新聞・雑誌・ラジオの〝4マス〟)」「インターネットメディア」「プロモーションメディア(屋外・交通など)」の大きく3つがあり、総合広告代理店は、特定のメディアだけではなく、すべてのメディアを取り扱っているという意味でも「総合」と呼ばれています。
20世紀後半は、マスメディア(特にテレビ)全盛の時代でした。総合広告代理店の元祖、電通は、テレビ局の立ち上げ期から携わり、広告枠の「販売」代理店として、日本独自のテレビ広告の取引制度をつくりあげてきました。その典型が、「グロス取引」と呼ばれる商慣習です。
例えば、広告主がテレビCMを流したいと考えた場合、日本のテレビ局とは直接取引ができないので、広告代理店を介して依頼することになります。その際、広告主の予算金額に合わせて、CMの企画・制作から放送枠の購入まで、すべて〝込み込み〟で契約するのが、グロス取引制度の概要になります。これは、広告業界における「一気通貫モデル」と言えるもので、とても優れたビジネスモデルになります。
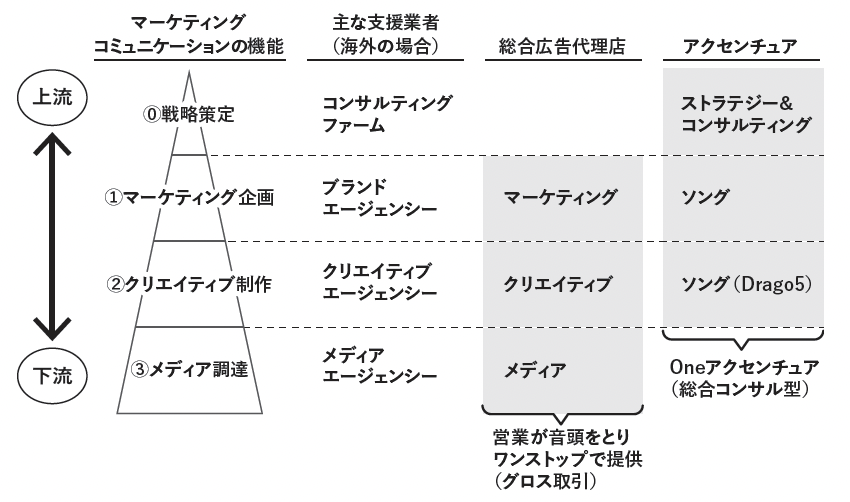
総合広告代理店には、大きく分けると「①マーケティング」「②クリエイティブ」「③メディア」「④営業」の4つの部門(機能)があります。
海外の広告業界では、①をブランドエージェンシー、②をクリエイティブエージェンシー、③をメディアエージェンシーなど、それぞれ別の会社が担当することが一般的です。そして、①・②はフィー(コンサルティングファームと同様)、③は販売手数料を収益源として、それぞれ独立採算で経営しています。
それに対し、日本の総合広告代理店は、「④営業」が音頭をとり、①・②・③をセットで広告主に提供して、会社全体として帳尻が合うように経営しています。
このワンストップサービスを提供する側のメリットは、稼ぎどころを自在に差配できることです。「グロス取引」では、①・②・④のリソース(本来であればフィーが発生する)を無償で提供する代わりに、③の販売手数料を割高に設定して回収する形をとっています。
これは電通がテレビ局と一蓮托生となり、高い販売手数料(マージン)を確保してきたからこその為せる業であり、総合広告代理店の優れたビジネスモデルの正体になります。
A.T.カーニー・BCG出身の藤熊浩平氏による『コンサルティングビジネス』(クロスメディア・パブリッシング)を、コンサル転職をご検討中の方に無料でお届けしています。業界の歴史から主要ファーム、プロジェクトの進め方、キャリアまでを1冊で押さえられます。本記事はその一部を抜粋したものです。
無料で書籍を受け取る ›※コンサルティング業界への転職を希望される方が対象です。当社コンサルタントとの面談完了後、ご指定の住所へお送りします。
アクセンチュアの上位互換と、総合広告代理店の逆襲
しかし21世紀に入り、インターネットが普及すると、この強固なビジネスモデルが揺らぎはじめます。
かつて、消費者の購買に至るプロセスを説明するモデルとして「AIDMA(Attention→Interest→Desire→Memory→Action)」が一般的でした。マスメディアは、最初の「A(認知)」を集める数少ない装置として重宝されますが、インターネット環境が整備されると、多種多様なメディアが乱立して、アテンションが分散するようになり、次第に広告価値が下がっていきます。他方、インターネットメディアは、検索連動型広告をはじめ、次の「I(興味関心)」にピンポイントでリーチできるので、徐々に広告価値が高まります。
その結果、インターネット広告は急成長を遂げ、2019年にはテレビ広告を逆転し、2021年にはマスメディア広告をも抜き去り、さらにその差は開き続けています。
また、広告主側の変化として、メディアの選択肢が増えたことで、かつてのテレビ広告一辺倒から、それぞれの特性に合わせた使い分けができるようになります。そして次第に、各メディアの投資対効果を測定し、広告予算の配分を最適化して、きめ細やかなマーケティングを志向するようになっていきます。そのニーズに真っ先に対応したのがインターネット広告の領域で、逆に最後まで抵抗したのがテレビ広告の領域です。
テレビ広告のほぼ唯一の効果指標は「視聴率」ですが、その測定は電通と民間テレビ局の共同出資会社であるビデオリサーチ社に委ねられています。利益率の高いテレビ広告に誘導したい両社は、長らくの間、数字が大きく出やすい「世帯視聴率(世帯内の誰か一人でも見ていたらカウントされる)」を公表するにとどめていました(「個人視聴率」の公表は2020年になってようやく解禁されます)。
広告主の立場からすると、電通に依頼するとテレビ広告に誘導され、ドンブリ勘定での効果測定しかできないので、「グロス取引」を見直そうという動きが出てきます。具体的には、上流(①マーケティング企画や②クリエイティブ制作)と下流(③メディア調達)を分離し、上流側に海外と同様の「フィー制」を導入する代わりに、下流側の割高な販売手数料(マージン)を引き下げる(もしくはコンペ方式にする)という動きです。
この上下分離によって、電通が築きあげてきた日本独自のビジネスモデルに亀裂が入るとともに、フィー制となった上流側は、コンサルティングファームと同じ土俵での競争にさらされることにもなりました。
そこに黒船のごとく登場したのが、アクセンチュアです。
米国は、そもそもフィー制が標準であり、インターネット広告の普及もより進んでいて、アクセンチュアはその市場において、テクノロジーを活用したデジタルマーケティングなどの領域で、着々と勢力を伸ばしていました。そのアクセンチュアが、米国市場で培ったノウハウを引っ提げ、ガラパゴス市場の日本に乗り込んできます。
前章で紹介した通り、アクセンチュアには「ソング」という「①マーケティング企画」や「②クリエイティブ制作」の専門部隊に加えて、「ストラテジー&コンサルティング」という「⓪戦略策定」の機能も、同じ会社の中に抱えています。上下分離によって、最下流の「③メディア調達」を切り離された総合広告代理店は、上流の①・②のフィー制での戦いにおいて、最上流の「⓪戦略策定」から入ってきたアクセンチュアに、上から押さえ込まれる形となります。
要するに、広告業界の「一気通貫モデル」が、①~③の「グロス取引」から、⓪~②の「総合コンサル型」へと、〝上位互換〟されてしまったということです。
しかしながら、上位互換を許した総合広告代理店も、黙ってそのまま引き下がるわけにはいきません。再び同じ土俵での戦いに持ち込むべく、最上流への進出を狙い、各社ともコンサルティング機能を拡充しています。
前置きが長くなりましたが、総合広告代理店の逆襲ともいえる、コンサルティング領域での取り組みについて見ていきましょう。
図 アクセンチュアによる上位互換
①電通グループ
日本最大の総合広告代理店である電通は現在、自らを「IGP(Integrated Growth Partner)」と位置づけ、クライアント企業の成長を統合的に支援する姿勢を打ち出しています。その実現に向けて、「ABCD‒X」と呼ぶ、次の4つの事業領域での変革を推進しています。
・AX(Advertising Transformation):広告コミュニケーションの変革
・BX(Business Transformation):事業全体の変革
・CX(Customer Experience Transformation):お客様体験の変革
・DX(Digital Transformation):マーケティング基盤の変革
すでに、従来の広告(AX)以外の広義のコンサルティング事業の売上が3割を超え、将来的には5割を目指して、電通自身もトランスフォーメーションしようとしています。
コンサルティング事業には現在、電通本体も含めて7社が携わり、約1300人が従事しているとされます。グループ内に立ち上げた電通コンサルティング、電通デジタル、電通総研、GNUSに加えて、日本発の戦略ファームであるドリームインキュベータや、総合ファーム出身者が立ち上げたイグニッション・ポイントにも資本参画し、総力戦で「IGP」となることを目指しています。
②博報堂DYグループ
「電博」と呼ばれることもある博報堂と、大広(D)、読売広告社(Y)の3社が統合して発足した、日本で2番目の総合広告代理店グループです。
2003年の統合の際に、メディア部門を集約して博報堂DYメディアパートナーズを設立し、広告主と向き合う3社(博報堂・大広・読売広告社)とは別会社化しているので、その時点で上下を分離していたとも言えます。
また博報堂は、外資系のクリエイティブエージェンシーとの合弁会社(TBWA HAKUHODO)を2006年に設立しており、フィー制にも早くから馴染みがありました。そのため、上流側に強みを持ち、「営業の電通」に対して、「クリエイティブの博報堂」と言われたりもします。
上流側では、博報堂コンサルティングを立ち上げ、ブランドコンサルティングを行っていたり、戦略事業組織「kyu」を通じて、世界中のクリエイティブサービス企業に資本参画していたりもします。
なかでもkyuは、2016年からデザインコンサルティングファーム「IDEO」を傘下に収めています。そして、そこから派生して、IDEOの元CEOとデジタルBCGの元共同統括がタッグを組み、2024年に博報堂DYグループ内に新会社(ENND PARTNERS)を共同創業するなど、本腰を入れてコンサルティング領域に取り組み始めています。
投資ファンドも巻き込んだ広告・コンサル業界の再編劇
総合広告代理店の上位2社を見てきたところで、次は3位のADK(アサツー ディ・ケイ)の番です。同社は現在、投資ファンド(ベインキャピタル)の傘下にあります。
ADKは長らく、WPPグループ(世界最大の広告代理店グループ)と資本業務提携を結んでいたものの、海外と日本の商慣習の違いなどからシナジーを発揮できずにいました。そこに登場したのがベインキャピタルで、2017年にADKの株式を取得し、翌年には非上場化して、新たな道を歩み始めます。
ファンドの傘下に入ったADKは、電通・博報堂と同様に、最上流のコンサルティング機能の強化に動きます。
最初にタッグを組んだのは日本IBMで、「alphabox」という協働チームを立ち上げて、CX・DXコンサルティングを開始します。その後も、ADK(+ベインキャピタル)が、新興系のコンサルティングファームを追加で買収しようとしている噂を、業界内ではよく耳にしました。
しかしながら、ベインキャピタルが株式を取得してからすでに7年超が経過しており、投資ファンドの平均保有期間は3~5年と言われていることを鑑みると、首尾よく進んでいないことが推察されます。
そうした中、別の投資ファンド(カーライル)が、2021年に広告映像制作の最大手のAOI TYOホールディングス(現在はKANAMELに社名変更)の株式を取得して、非上場化します。
AOI TYOは、広告代理店のクリエイティブ部門からの依頼を受け、日本のテレビCMの3分の1以上を制作している会社です。そして、そこから上流へと進出し、代理店を介さず広告主と直接やりとりして、コミュニケーションデザインから請け負うXPDという会社を、同じく2021年に設立しています。
その翌年の2022年、AOI TYO(+カーライル)は、マッキンゼー出身者が立ち上げた新興系の戦略ファーム(フィールドマネージメント)を追加で買収します。さらにその翌年、フィールドマネージメントとXPDの2社のブランドを統合して、それぞれ「Field Management Strategy」と「Field Management Expand」に名称変更します。
つまり、カーライルの買収によって、AOI TYO改め、新生KANAMEL社は、次のような「日本版アクセンチュア」ともいえる体制に再編されたということです。
・戦略コンサルティング:Field Management Strategy
・コミュニケーションデザイン:Field Management Expand
・クリエイティブ制作: AOI Pro.、TYO
このように、広告業界とコンサルティング業界における主導権争いは、投資ファンドも巻き込み、新興系のファームを飲み込みながら、現在進行形で続いています。
そして、ベインキャピタルもカーライルも、数年以内に取得した株を手放すことになるので、そこからまた、さらなる再編劇が始まることが見込まれます。
総合商社、総合広告代理店、投資ファンドと、コンサルティング業界には異業種からの参入が相次いでいます。ファーム同士の競争にとどまらない業界再編は、現在も続いています。
A.T.カーニー・BCG出身の藤熊浩平氏による『コンサルティングビジネス』(クロスメディア・パブリッシング)を、コンサル転職をご検討中の方に無料でお届けしています。業界の歴史から主要ファーム、プロジェクトの進め方、キャリアまでを1冊で押さえられます。本記事はその一部を抜粋したものです。
無料で書籍を受け取る ›※コンサルティング業界への転職を希望される方が対象です。当社コンサルタントとの面談完了後、ご指定の住所へお送りします。